Le mémoire›Annexes›Annexe 26
Annexe 26Organismes de formation : parcours, pièces et mise à l’épreuve
Appelée depuis : partie III, chapitres 1 et 2.
Utilité : refaire la préparation d’un dossier, comprendre ce que les écrans montrent et préparer l’épreuve professionnelle.
Périmètre : parcours préparés et examinés dans le cabinet fictif Méridien. Les légendes précisent les versions et les décisions visibles. Les protocoles d’essai sont réunis en annexe 2.
Le parcours suit une seule demande, organiser le suivi mensuel de Noria Formation. L’instruction du Relais et le profil « Organisme de formation », figures 19 et 20 du corps, ne sont pas reproduits. Les chemins de visite dans Méridien sont réunis en annexe 5.
1. Du courriel aux supports de travail
1.1. Le courriel de la dirigeante
Nadia Berthelin, dirigeante de Noria Formation, écrit à Inès Fabre, collaboratrice du cabinet, pour convenir d’un suivi mensuel des formations. Elle propose un tableau unique tenu par Léa, avec confirmation des séances réalisées par Karim.
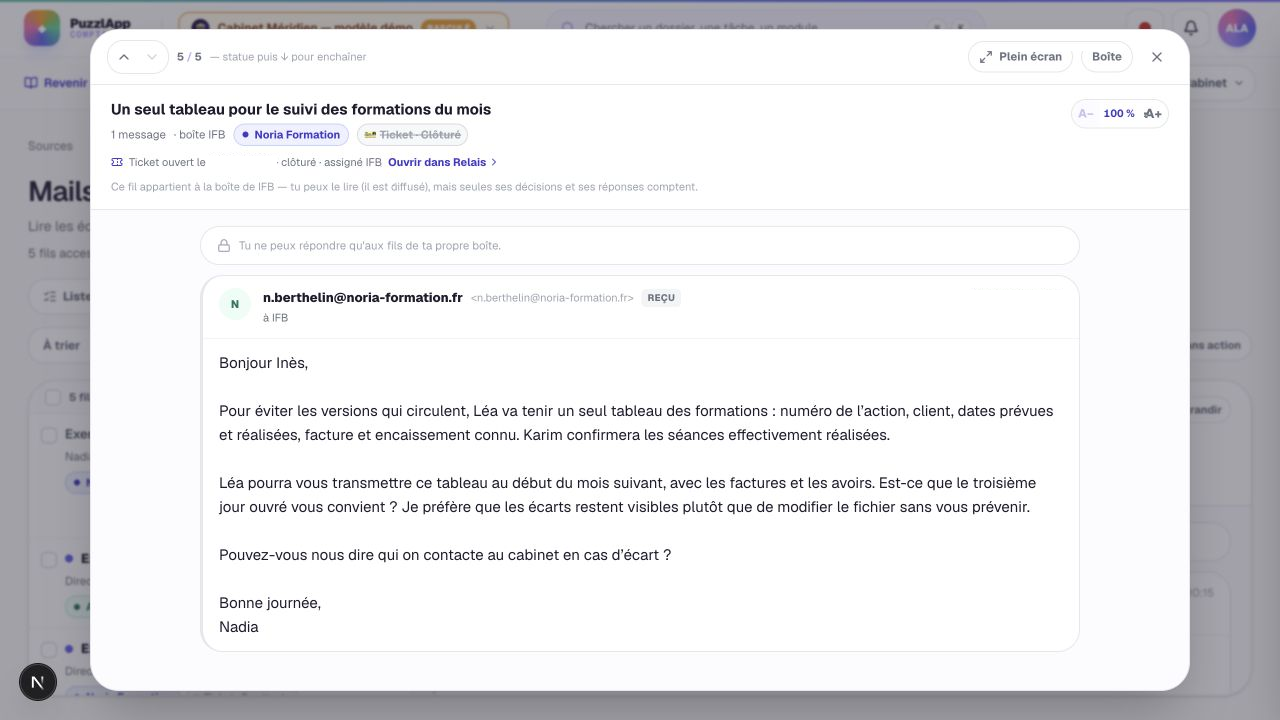
Le courriel demande deux décisions au cabinet : accepter une transmission le troisième jour ouvré et nommer l’interlocuteur en cas d’écart. Il précise que les différences doivent rester visibles plutôt qu’effacées par une modification du fichier. Il est conservé avec le dossier. La réponse à la dirigeante est conservée comme brouillon de l’exercice.
1.2. Les dossiers rapprochés par leur activité
Le profil « Organisme de formation » de la page « Profils et spécificités » réunit quatre clients fictifs, avec la raison de chaque rattachement (figure 20 du corps). Noria y est rattaché à partir de la déclaration d’activité renseignée et de la description de son activité. Le nom du client ouvre son dossier. Les publications, les compétences et la veille rattachées au profil sont accessibles sous la liste des dossiers. Le collaborateur vérifie sur son dossier les conditions d’emploi de chaque ressource.
1.3. L’instruction dans le Relais
Inès propose l’organisation du suivi et sollicite Victor sur la date de transmission (figure 19 du corps). Victor confirme le circuit du dossier, Inès prépare le rapprochement et lui soumet les points à arbitrer. Il donne une consigne qui vaut pour les autres dossiers : conserver séparément les dates prévues et réalisées. Le message suivant d’Inès prépare deux suites, mettre à jour les supports du dossier et garder la cadence configurable dans le support commun.
1.4. La méthode, version 0.1.1
La compétence « Préparer le rapprochement mensuel d’un organisme de
formation », of-preparer-rapprochement-mensuel, reprend le
travail à accomplir. Sa version 0.1.1 demande une référence ou une pièce
pour associer l’action à la facture. Elle prévoit le cas d’une facture
couvrant plusieurs actions, dont le montant n’est pas recopié sur chaque
ligne, et conserve distinctes les dates prévues et réalisées.
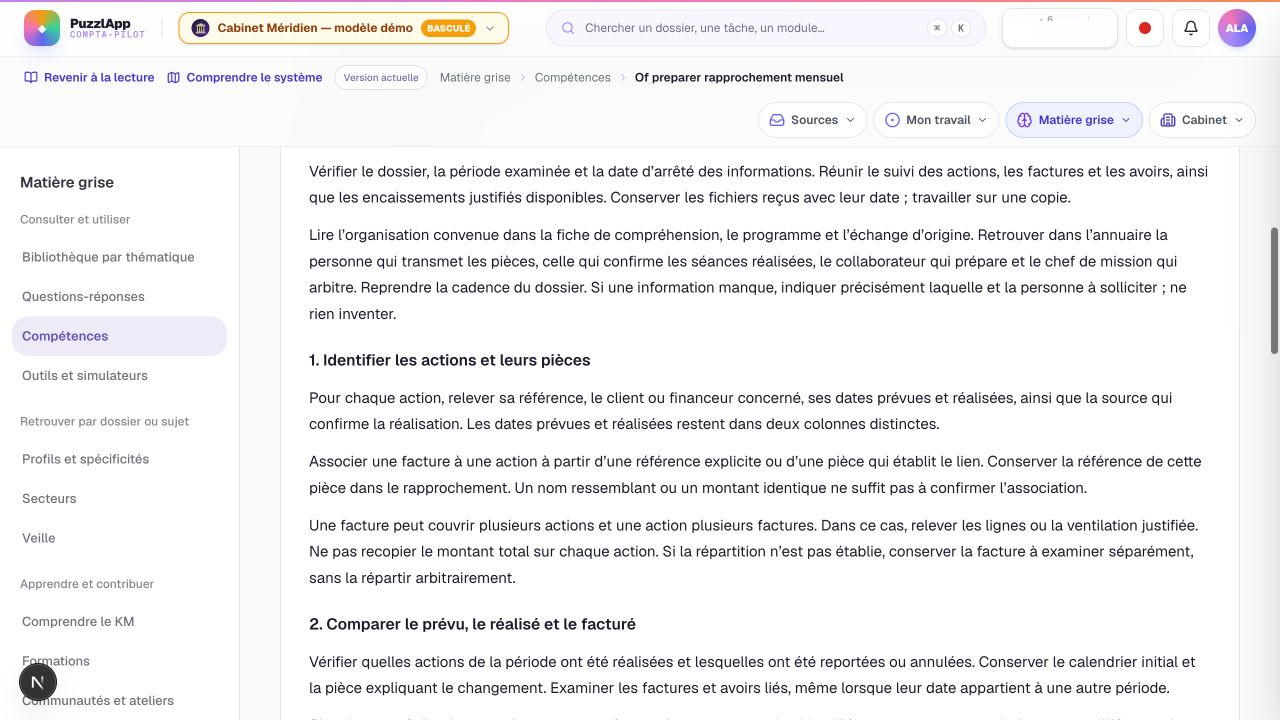
L’annexe de la compétence contient les pièces fictives du cas : suivi de trois actions, factures, règlements et confirmation d’un report. Le lot, sa pièce complémentaire pour la version 0.1.1 et le résultat de référence sont remis en annexe 2. Les critères du relecteur, tenus à part des pièces du participant, figurent en annexe 17.
1.5. Les versions et le référent
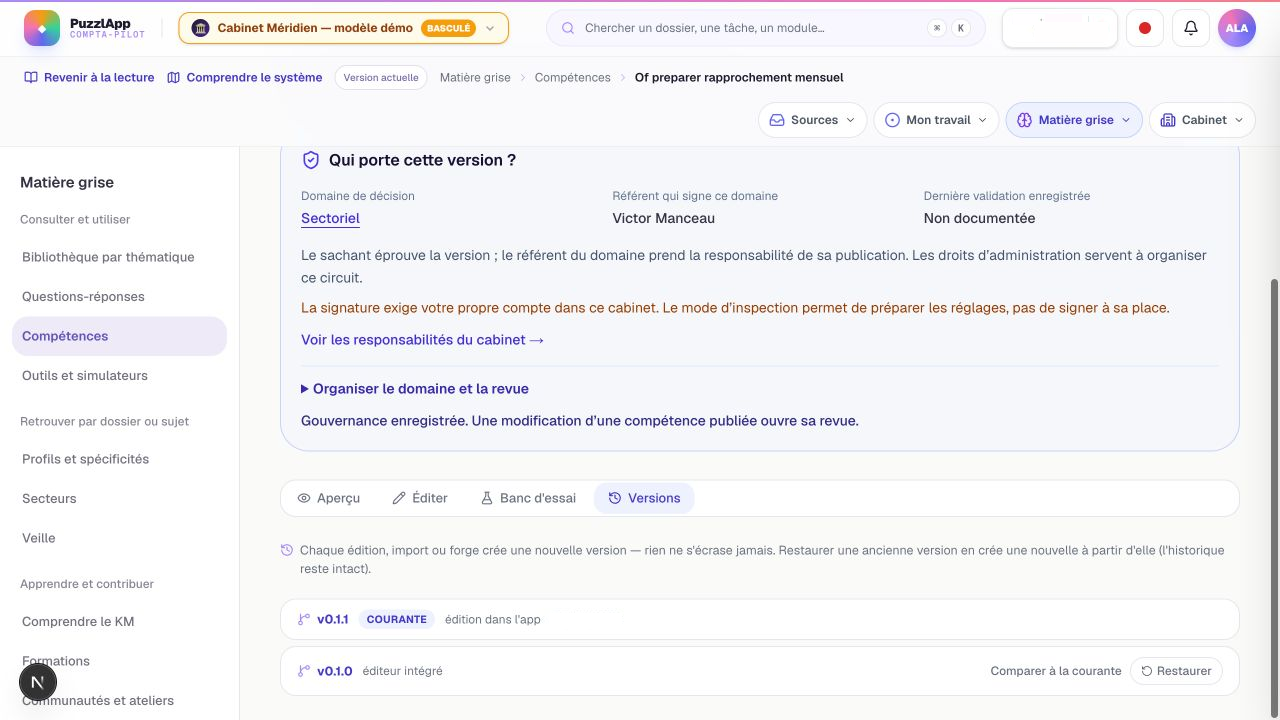
La version est rattachée au domaine Sectoriel, dont le référent est Victor Manceau. La version 0.1.0 reste conservée, 0.1.1 est la version courante de travail, au statut « À valider ». La zone « Dernière validation enregistrée » est distincte de la version courante : l’enregistrement par le rédacteur ne vaut pas décision du référent.
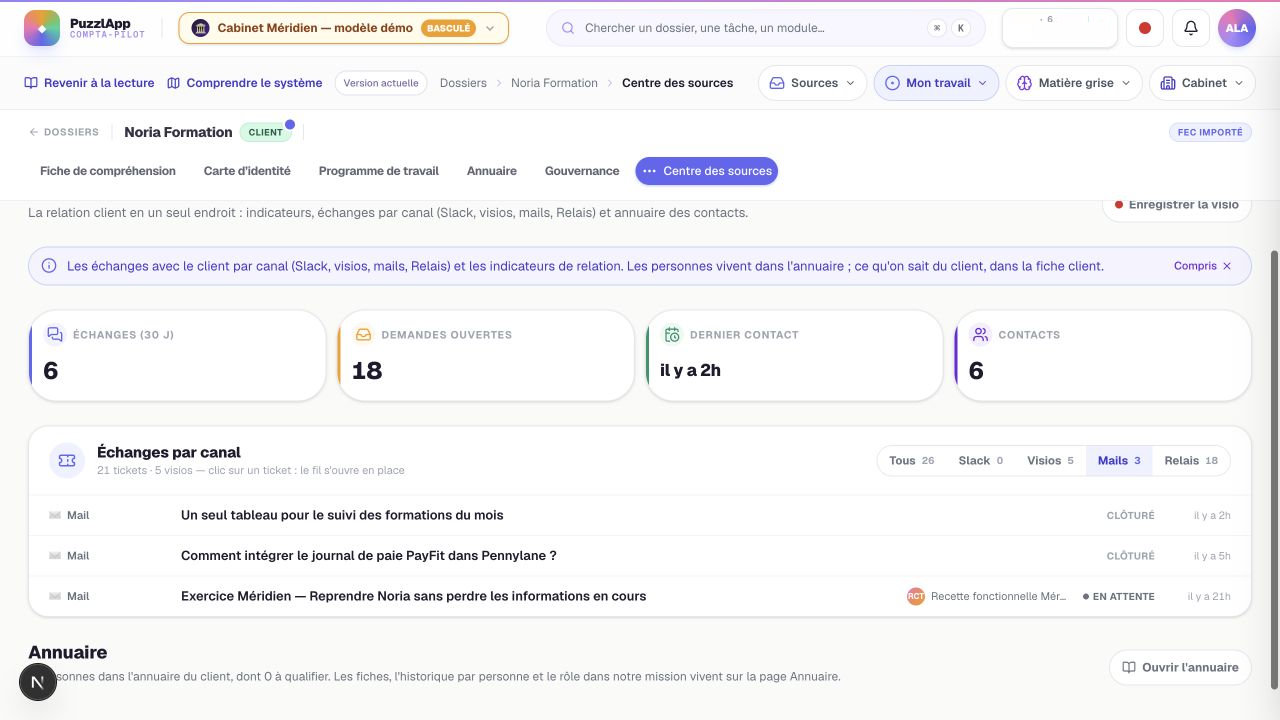
1.6. La fiche de compréhension et le centre des sources
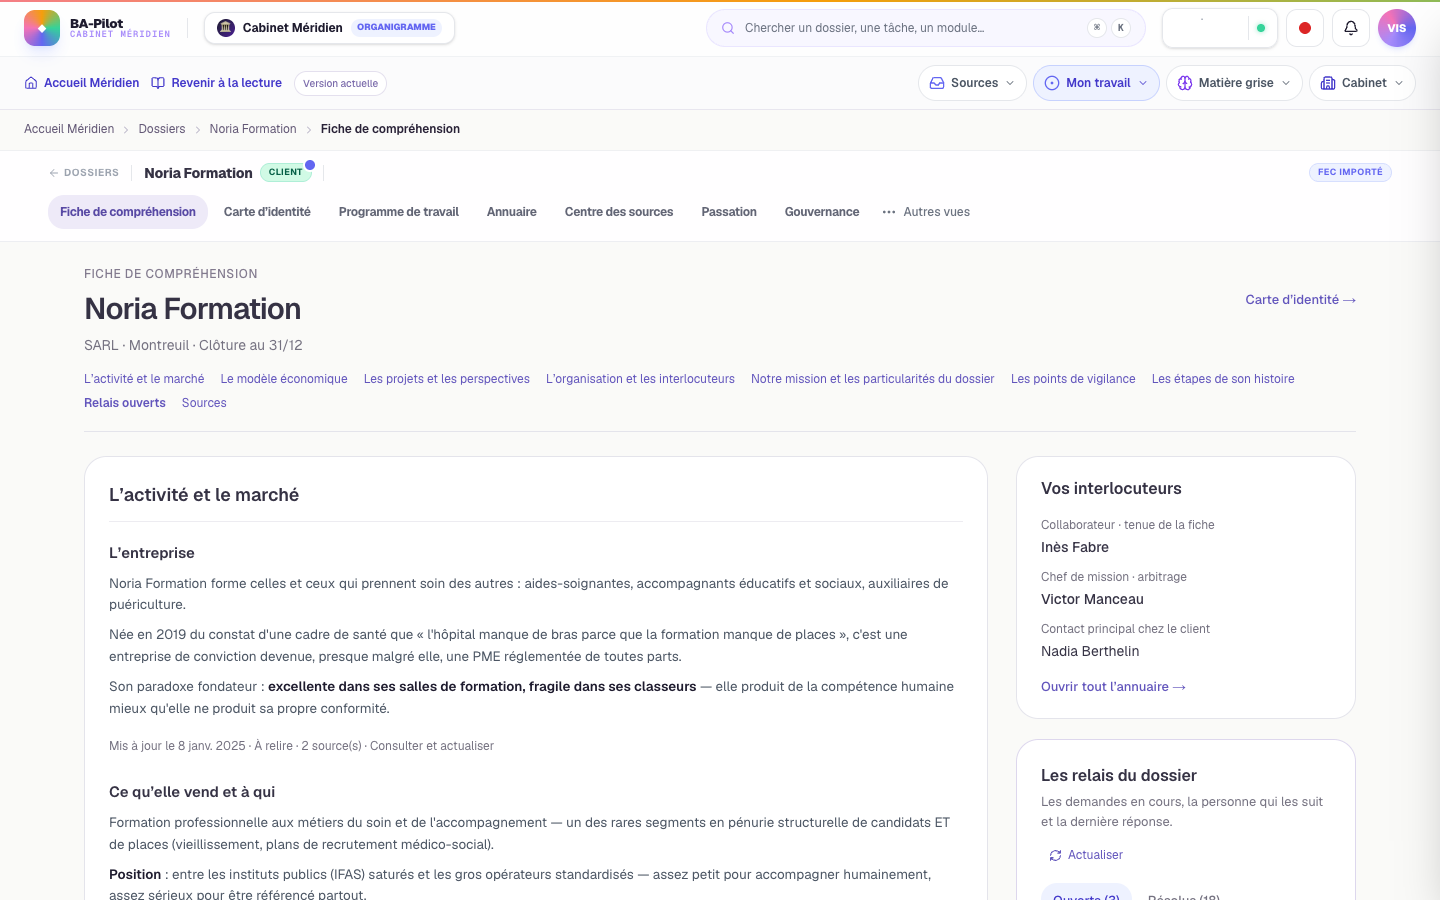
La fiche de compréhension présente l’activité de Noria, sa mission et les sujets suivis. Le centre des sources relie à cette fiche le courriel « Un seul tableau pour le suivi des formations du mois » et son instruction, que le collaborateur retrouve avant de préparer le mois suivant.
1.7. L’annuaire du dossier
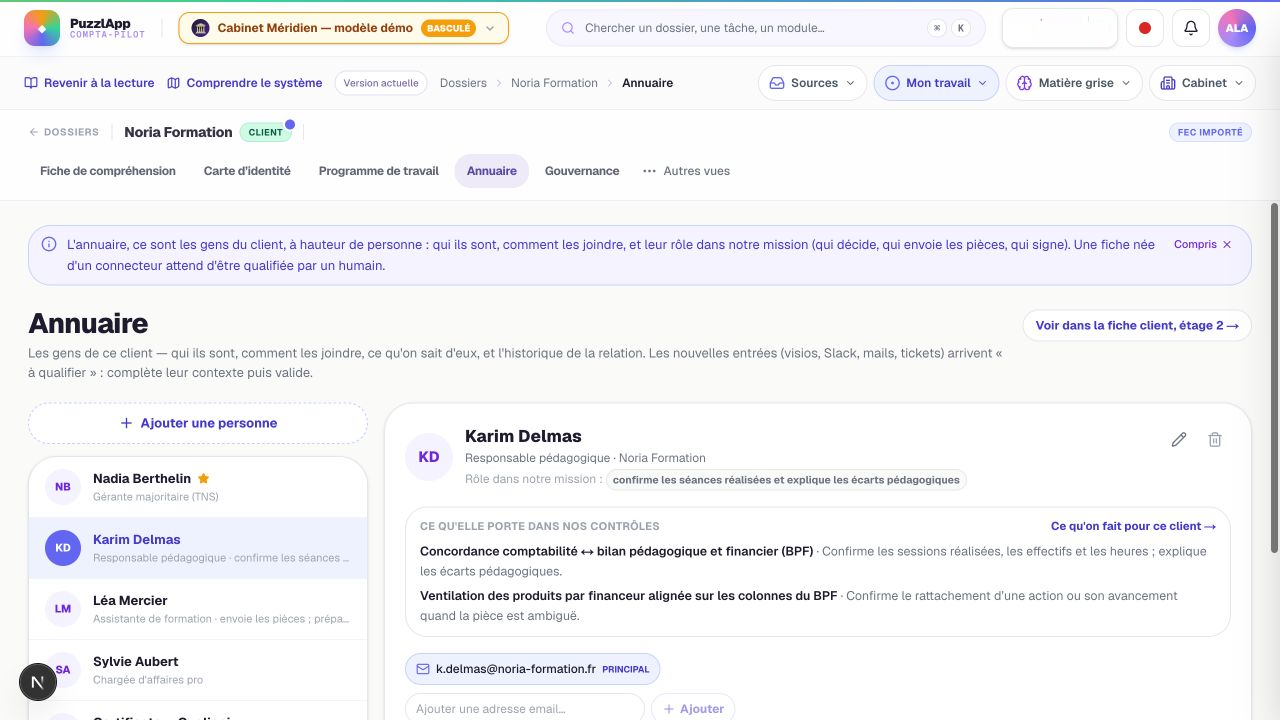
La fonction décrit le poste de Karim, le rôle dans la mission explique pourquoi le cabinet le sollicite : Léa transmet les pièces, Karim précise les données pédagogiques, l’arbitrage comptable demeure au cabinet. La fiche de Léa Mercier précise la transmission et la préparation des pièces.
2. Trame de préparation et de restitution d’un entretien
Le modèle sert au premier rendez-vous ou à une revue de mission. Sur Noria, déjà client du cabinet, il prépare le point de suivi.
Tableau – Avant l’entretien
| Rubrique | À renseigner avec la source et la date |
|---|---|
| Activité et fonctionnement compris | [offre, clients, financeurs, organisation utile] |
| Mission du cabinet | [travaux actuels et périmètre] |
| Changements annoncés | [projet, intention, événement ; statut explicite] |
| Questions prioritaires | [question et décision qu’elle prépare] |
| Pièces à demander | [pièce, période, interlocuteur] |
| Points professionnels | [ressource, version, statut et recours au référent] |
Tableau – Après l’entretien
| Rubrique | À renseigner |
|---|---|
| Ce que le cabinet a compris | [faits et propos, distingués des conclusions] |
| Corrections apportées | [correction, personne, source, date] |
| Décisions prises | [qui décide, sur quoi, avec quelle portée] |
| Informations encore absentes | [question, personne et délai] |
| Prochaine action | [travail, responsable, échéance] |
3. Le programme de travail du dossier
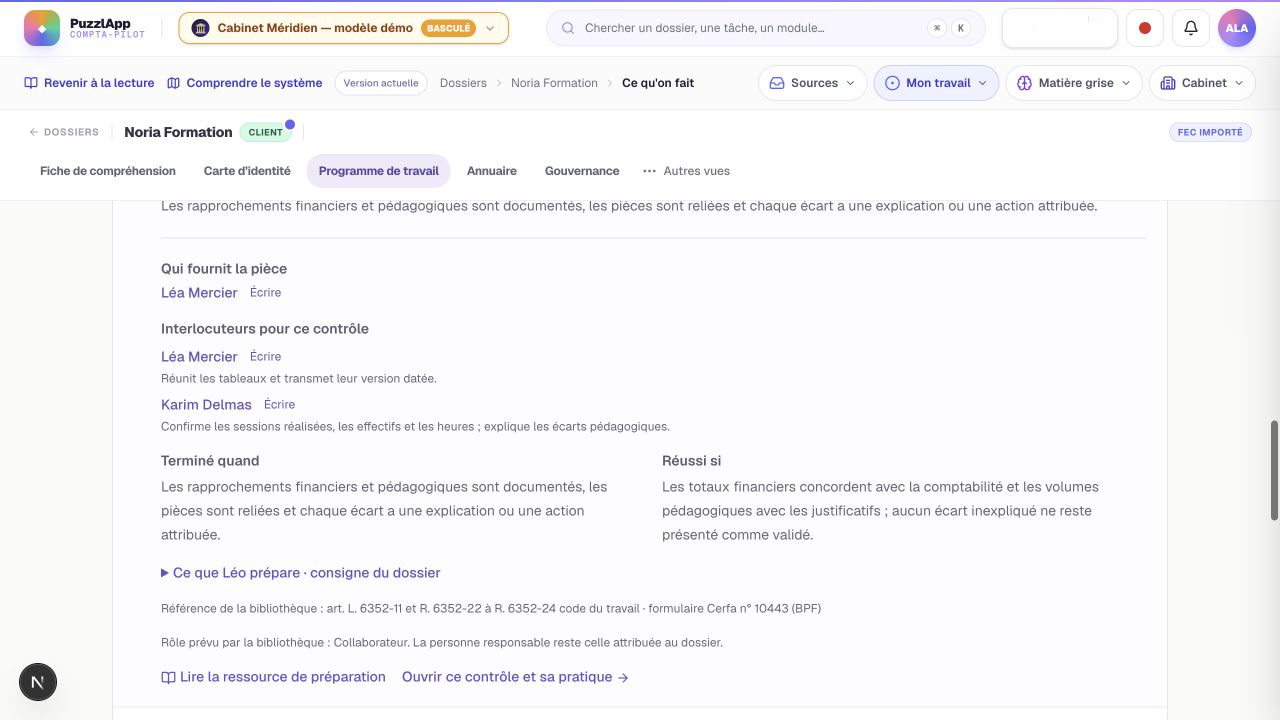
Le programme de Noria reprend la trame mensuelle adaptée au dossier et un contrôle annuel inscrit, « Concordance comptabilité ↔︎ bilan pédagogique et financier ». Sa pratique distingue la préparation du client et le travail du cabinet : Léa transmet les versions, Karim explique les données pédagogiques, Inès prépare, les points non résolus vont à l’arbitrage du chef de mission. La conclusion de période se conserve avec les pièces du contrôle.
4. La question de TVA : un chantier distinct et une position du cabinet
L’analyse de TVA d’une prestation de formation est un chantier distinct du rapprochement mensuel, avec ses pièces, son référent et ses critères. Ses pièces sont définies avant tout essai : attestation et date d’effet, conventions, programmes, factures de vente, contrats et factures de sous-traitance, éléments sur les opérations accessoires ou étroitement liées, charges et produits nécessaires, faits et échanges du dossier. Une pièce manquante demeure manquante. La consigne d’essai et la grille du relecteur figurent en annexe 2, § 5.
La position du cabinet, en modèle rempli : ce qui est exonéré, ce qui reste soumis, l’activité mixte
Le skill du rapprochement mensuel organise un travail. La question de TVA appelle l’autre objet du système, une position du cabinet : une lecture professionnelle sourcée, signée par un référent, avec ses cas de non-application et sa date de revue. Le modèle ci-dessous est rempli sur le secteur des organismes de formation. Il est à valider : aucun référent ne l’a signé, et chaque source doit être rouverte avant application à un dossier.
Tableau – En-tête de la position
| Champ | Contenu |
|---|---|
| Titre | La TVA des organismes de formation : ce qui est exonéré, ce qui reste soumis, la déduction en activité mixte |
| Domaine | fiscalité des organismes de formation |
| Référent, suppléant | [à nommer] |
| Version, statut | 0.1, à valider |
| Sources | article 261, 4, 4°, a du code général des impôts ; annexe II, articles 202 A à 202 D, 205 à 207 et 209 ; article 231 ; doctrine BOI-TVA-CHAMP-30-10-20-501 |
| Périmètre | organismes de droit privé établis en France, déclarés, qui réalisent des actions de formation professionnelle continue, seuls ou avec d’autres prestations |
| Cas de non-application | organismes de droit public, prestataires établis hors de France, prestations composites non ventilées, subventions et financements hors champ : question au référent |
| Prochaine revue | à chaque loi de finances et à chaque mise à jour de la doctrine citée |
Tableau – Ce que la position dit
| Situation | Régime | Ce que le dossier doit contenir |
|---|---|---|
| Action de formation professionnelle continue, au sens du code du travail, réalisée par un organisme titulaire de l’attestation de l’autorité administrative | exonérée, avec les livraisons étroitement liées, comme les supports remis aux stagiaires | l’attestation et sa date d’effet, la convention ou le contrat, le programme, les feuilles d’émargement |
| Même action, organisme sans attestation | soumise au taux normal | la décision de ne pas demander l’attestation, ou la demande en cours et sa date |
| Prestation qui n’est pas une action de formation : conseil, accompagnement, audit, mise à disposition de locaux, vente de biens non liés | soumise | la qualification de la prestation, distincte de la convention de formation |
| Prestation composite, formation et conseil facturés ensemble | ventilation obligatoire, chaque part suit son régime | la ventilation sur la facture et sa justification |
| Sous-traitance d’une action de formation | le sous-traitant applique son propre régime, exonéré s’il détient lui-même l’attestation, soumis sinon, et la TVA qu’il facture n’est pas déductible chez un donneur d’ordre exonéré | l’attestation du sous-traitant, ou son absence, et le contrat de sous-traitance |
| Financement par un opérateur de compétences ou un autre financeur | sans effet sur le régime de la prestation, qui dépend de l’organisme et de l’action | la convention de prise en charge, pour le rapprochement des encaissements |
L’activité mixte et la TVA sur les dépenses. Un organisme qui réalise des actions exonérées et des prestations soumises ne déduit qu’une part de la TVA de ses achats. Le droit à déduction se calcule par un coefficient de déduction, produit de trois coefficients. L’assujettissement est la part de l’usage pour des opérations dans le champ de la taxe. La taxation est la part des opérations ouvrant droit à déduction dans l’ensemble des opérations, calculée d’abord à titre provisoire sur l’exercice précédent puis arrêtée sur l’exercice. L’admission écarte les dépenses exclues par la loi. Une dépense affectée aux seules actions exonérées ne donne aucune déduction. Une dépense affectée aux seules prestations soumises est déduite en entier. Une dépense mixte, le loyer, les logiciels, les honoraires, est déduite au coefficient de taxation. Les activités soumises à des dispositions différentes sont suivies dans des secteurs distincts, avec un coefficient propre à chaque secteur, et les immobilisations font l’objet de régularisations lorsque le coefficient varie au-delà du seuil fixé par les textes.2
La conséquence que le dossier oublie. L’employeur qui n’est pas soumis à la TVA sur au moins quatre-vingt-dix pour cent de son chiffre d’affaires de l’année précédente est redevable de la taxe sur les salaires, au prorata du chiffre d’affaires non soumis.3 Un organisme de formation exonéré la doit en entier, un organisme mixte en proportion. Le programme de travail du dossier vérifie donc ensemble le régime de TVA, le coefficient de déduction retenu et la taxe sur les salaires.
Ce que la position ne tranche pas. La qualification d’une prestation qui mêle formation et accompagnement, l’attestation d’un organisme établi hors de France, le traitement d’une subvention et toute situation où l’attestation, la période ou l’objet exact de la prestation manquent : la compétence formule la question à poser au référent, elle ne conclut pas.
5. Le contrepoint Delaunay : la même organisation sur une autre activité
Le dossier fictif Delaunay retrouve la même organisation autour d’un changement de locataire. Le courriel « Départ de mon locataire fin septembre » est conservé dans le centre des sources et relié à son instruction. Le programme distingue les travaux annuels inscrits et les trames proposées, dont « Mettre à jour le dossier après un changement de locataire ».
Le collaborateur part de l’événement annoncé, réunit les pièces, identifie les interlocuteurs et prépare les changements utiles au dossier, avec les supports de location meublée non professionnelle adaptés à cette activité. La fréquence mensuelle reste un choix de mission selon les flux à suivre, non une conséquence du profil. Le responsable retrouve le courriel d’origine avant de confirmer une modification de la fiche ou du programme.
↩︎ Retour au corps : partie III, chapitre 1. Comprendre, agir et garder le travail reprenable.
RÉPUBLIQUE FRANÇAISE, Code général des impôts, article 261, 4, 4°, a, 2026c ; RÉPUBLIQUE FRANÇAISE, Code général des impôts, annexe II, articles 202 A à 202 D, 205 à 207 et 209, 2026a ; RÉPUBLIQUE FRANÇAISE, Code général des impôts, article 231, 2026b ; DIRECTION GÉNÉRALE DES FINANCES PUBLIQUES, BOI-TVA-CHAMP-30-10-20-50, 2019.↩︎
République française, 2026a.↩︎
République française, 2026b.↩︎
Texte intégral de l'annexe, généré depuis les sources du mémoire (version de dépôt). Toutes les annexes.